



Sociedad y Economía
Presentaron en el Congreso el proyecto para cambiar la hora en el país
El diputado radical Julio Cobos asegura que el huso actual afecta al consumo de electricidad y también a los alumnos en la educación.

Sociedad y Economía
La mitad de los trabajadores argentinos registrados cobra menos de $1.385.000 de bolsillo
Los salarios privados perdieron 2,8% en un año y 4,2% desde el máximo de 2025. La mitad de los trabajadores cobra menos de $1.385.000, por debajo de la canasta básica.
Los ingresos reales de los trabajadores registrados del sector privado continúan mostrando señales de deterioro. Según los datos del Sistema Integrado Previsional Argentino (SIPA), los salarios formales acumularon en junio una caída interanual de 2,8%, mientras que en julio la tendencia volvió a profundizarse con un retroceso real de 1,1%. El deterioro se observa incluso frente al mejor momento de la actual gestión presidencial, desde el pico alcanzado en febrero de 2025, el salario privado perdió 4,2% de su poder adquisitivo.
La estabilidad nominal registrada en junio no alcanzó para recomponer el ingreso real. Por el contrario, la mitad de los asalariados formales percibió menos de $1.668.430 brutos, cifra que, descontados los aportes, representa menos de $1.385.000 de bolsillo, según la estimación del investigador Luis Campos, del Instituto de Estudios y Formación de la CTA Autónoma. Ese monto quedó por debajo del valor de la Canasta Básica Total (CBT), que en junio costó $1.531.473 para una familia tipo y que en agosto ya superaba los $1,6 millones.
De esta manera, una porción significativa de los trabajadores formales privados no logra cubrir con su salario neto el costo de los bienes y servicios básicos necesarios para no caer por debajo de la línea de pobreza.
Sin acuerdo en el Consejo del Salario: la CGT pidió $911.000 y los empresarios $400.000
Paritarias y salarios declarados: una brecha creciente
Desde la Secretaría de Trabajo explicaron que existe una diferencia entre los aumentos acordados en las negociaciones colectivas y los salarios efectivamente declarados ante el sistema previsional. En los últimos meses, las paritarias avanzaron a un ritmo superior al de los ingresos registrados, lo que refleja demoras en la aplicación de los incrementos o heterogeneidad entre actividades.
La evolución tampoco fue uniforme entre sectores. Entre las ramas que más poder adquisitivo perdieron desde el inicio de la gestión de Javier Milei se encuentran:
- Transporte, almacenamiento y comunicaciones: -4,3%
- Comercio: -3%
- Salud: -2,7%
En contraste, algunos servicios lograron recomponer ingresos reales:
- Hoteles y restaurantes: +11,8%
- Servicios comunitarios, sociales y personales: +7,6%
- Servicios empresariales e inmobiliarios: +6,9%
En la industria, los salarios se mantuvieron estables en términos reales, pero el sector atravesó un fuerte ajuste en materia de empleo: desde fines de 2023 perdió 88.500 puestos de trabajo, la mayor reducción entre las actividades analizadas. El dato es relevante porque industria y comercio concentran una parte sustancial del empleo privado formal.
Inflación más baja, pero sin recuperación salarial
Los especialistas advierten que la desaceleración de la inflación, por sí sola, no está generando una recuperación sostenida del salario real. El economista Gonzalo Carrera, de Equilibra, señaló que el panorama hacia adelante será complejo si no aumenta la productividad en las actividades no primarias, que concentran el 93% del empleo privado formal.
Un informe de la consultora C-P, dirigida por Pablo Moldovan y Federico Pastrana, analizó el rol de las paritarias en este contexto. Según el estudio, la desinflación no se tradujo automáticamente en mejoras del poder adquisitivo y las sumas fijas ganaron protagonismo dentro de los acuerdos salariales. Este mecanismo permite recomposiciones puntuales, pero genera resultados dispares entre actividades y trabajadores.
La consultora también destacó que la política salarial continúa siendo una herramienta central del programa antiinflacionario del Gobierno. En ese marco, el límite para las paritarias pasó de ubicarse en torno al 1%-1,5% durante el segundo semestre de 2025 a cerca del 2% en 2026, sin habilitar aumentos porcentuales que superaran de manera sostenida la inflación.
Un mercado laboral tensionado
Con salarios que pierden poder de compra, sectores con fuerte caída del empleo y una distribución del ingreso que deja a la mitad de los trabajadores por debajo del costo de la canasta básica, el mercado laboral formal enfrenta un escenario de tensión creciente. La recuperación del salario real dependerá de la evolución de la inflación, la dinámica de las paritarias y la capacidad de los sectores productivos para sostener mejoras en la productividad.
Sistema Integrado Previsional Argentino (SIPA)
Sociedad y Economía
Casi 6 millones de argentinos están en mora: la deuda familiar en niveles críticos
La morosidad llegó al 12,94% y casi 6 millones de argentinos tienen atrasos de más de 90 días. Las refinanciaciones ya suman $2,6 billones.
El endeudamiento de los hogares volvió a encender señales de alerta en julio. Según estimaciones de la consultora 1816, basadas en datos de la Central de Deudores del Banco Central (CENDEU), casi 6 millones de argentinos acumulan atrasos superiores a 90 días en el pago de sus obligaciones financieras. La cifra representa el 28% de los 20,8 millones de deudores registrados y anticipa parte del diagnóstico que el BCRA difundirá en su próximo Informe de Bancos.
El relevamiento muestra que la morosidad de los hogares trepó al 12,94% dentro del sistema bancario, un salto significativo si se compara con octubre de 2024, cuando la irregularidad apenas alcanzaba el 2,5%. El deterioro se extendió a 23 de los 30 principales bancos, lo que evidencia que el fenómeno ya afecta a buena parte del sistema financiero.
Ante las dificultades para afrontar los compromisos, las refinanciaciones alcanzaron un nivel récord de $2,6 billones, equivalente al 3,7% del total de crédito otorgado a las familias. Estas reestructuraciones podrían contribuir a reducir la mora en los próximos meses, aunque el proceso es lento: un deudor refinanciado continúa figurando como moroso hasta que se regulariza completamente su situación.
Bancos y fintech ya pueden debitar deudas: qué permite y qué prohíbe el Banco Central
Fuera del sistema bancario, el panorama es aún más complejo. Entre las entidades no financieras de crédito, la morosidad escaló al 33,69%, con Mercado Pago y Tarjeta Naranja concentrando el 54% del mercado analizado. Este segmento, que incluye billeteras digitales y emisoras de tarjetas, suele tener perfiles de clientes más sensibles a los cambios económicos y con menor acceso a financiamiento tradicional.
El informe también revela que la mitad de las personas con atrasos superiores a 90 días deben menos de $626.000, un monto que, sin embargo, adquiere un peso considerable frente a los ingresos actuales: según datos del INDEC, la mitad de los trabajadores ocupados percibe menos de $800.000 mensuales.
Desde la consultora 1816 señalaron que el aumento de la morosidad no implica necesariamente que la economía en su conjunto no pueda crecer, pero advirtieron que la magnitud del problema convierte al endeudamiento irregular en un factor crítico para millones de hogares, con impacto directo en su capacidad de consumo y en la estabilidad del sistema financiero.

Sociedad y Economía
Bancos y fintech ya pueden debitar deudas: qué permite y qué prohíbe el Banco Central
El BCRA habilitó un nuevo mecanismo para cobrar deudas impagas, pero aclaró que no habrá débitos automáticos sin consentimiento y que ciertos fondos quedan excluidos del sistema.
El Banco Central de la República Argentina (BCRA) puso en marcha este lunes el nuevo sistema de Cobros por Transferencia, un mecanismo que habilita a bancos y fintech a debitar automáticamente cuotas impagas de préstamos de consumo. La medida apunta a reducir la morosidad en el sector financiero, aunque incorpora una serie de límites y condiciones para garantizar la protección de los usuarios.
El sistema no permite extracciones indiscriminadas ni habilita a las entidades a revisar todas las cuentas del cliente. Para que el débito pueda ejecutarse, el usuario debe haber otorgado una autorización previa, expresa y revocable, y el cobro solo puede realizarse sobre la misma cuenta donde se acreditó originalmente el préstamo. De esta manera, el BCRA busca evitar prácticas abusivas y preservar la trazabilidad del crédito.
La normativa establece parámetros estrictos para el funcionamiento del sistema. Las cuotas deben ser fijas y no pueden superar el 30% de los ingresos declarados por el cliente. Además, las entidades están obligadas a notificar con un día de anticipación cada intento de cobro, y el mecanismo contempla un esquema de tres intentos: uno inicial y dos reintentos automáticos a las 48 y 96 horas.
Los cambios que propone el Gobierno en la Carta Orgánica del Banco Central
Otro punto central es la protección de determinados fondos. El débito no puede aplicarse sobre cuentas remuneradas, fondos comunes de inversión, ni sobre saldos destinados a la compra de dólar MEP, que quedan excluidos del sistema. Tampoco se permite el cobro de intereses moratorios mediante esta vía, lo que evita que el mecanismo se convierta en una herramienta de presión financiera.
Si bien las entidades financieras solicitaron postergar la implementación, el Banco Central ratificó la fecha límite y exigió que bancos y billeteras digitales adapten su infraestructura tecnológica. No obstante, el uso del sistema en cada crédito quedará a criterio de cada institución, que podrá decidir si activa o no el mecanismo en función de su política comercial y del perfil del cliente.
Con esta medida, el BCRA busca equilibrar la necesidad de reducir la morosidad con la obligación de proteger a los usuarios, estableciendo un esquema de cobro automatizado pero regulado, que evita extracciones sorpresivas y garantiza transparencia en cada operación.





Argentina reafirma su reclamo: Milei insiste en recuperar Malvinas por la vía diplomática

Más de 30.000 sanjuaninos coparon el Parque de Mayo para festejar la primavera

Paso de Agua Negra: trabajan en sectores críticos para reabrir el cruce internacional

Veladero anuncia la vuelta de 200 trabajadores para completar la Fase 7

El gobierno ultima un aumento salarial para las Fuerzas Armadas y de Seguridad

Mario Hernández asume como Gerente de Sustentabilidad en el proyecto minero Los Azules


-
 Mineria1 día de publicada la noticia
Gualcamayo se reinventa: más empleo, más inversión y un horizonte productivo hasta 2055
-
 Mineria1 día de publicada la noticia
Nuevo convenio entre Vicuña y UOCRA establece reglas para contratistas en alta montaña
-
 San Juan1 día de publicada la noticia
Más de 30.000 sanjuaninos coparon el Parque de Mayo para festejar la primavera
-
 Politica1 día de publicada la noticia
Argentina reafirma su reclamo: Milei insiste en recuperar Malvinas por la vía diplomática
-
 San Juan1 día de publicada la noticia
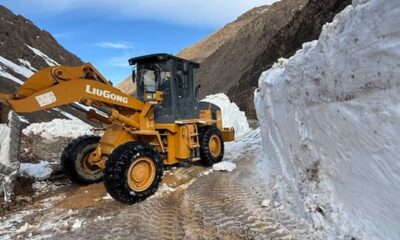
Paso de Agua Negra: trabajan en sectores críticos para reabrir el cruce internacional