Sociedad y Economía
Monotributo: suben los topes de facturación y los montos a pagar desde agosto
La AFIP actualizará el régimen simplificado con un aumento de entre el 15% y el 16% en los topes de facturación y en las cuotas mensuales. El cambio responde al índice de inflación del primer semestre del año.
A partir de agosto, los monotributistas de todo el país deberán enfrentar un nuevo esquema de topes y pagos, como parte de la actualización semestral establecida por ley. Según estimaciones oficiales, los ingresos máximos permitidos se incrementarán entre un 15% y un 16%, mientras que las cuotas mensuales —que incluyen el impuesto, los aportes jubilatorios y la obra social— también registrarán un aumento proporcional.
El tope de facturación anual pasará de los actuales $82.370.281 a cerca de $95 millones, una cifra que será confirmada oficialmente una vez que el INDEC difunda el dato de inflación de junio. De esa manera, se cerrará el índice acumulado del primer semestre, que sirve de base para este reajuste.
Además, la AFIP habilitará la recategorización obligatoria para los contribuyentes inscriptos en el régimen. El plazo para cumplir con este trámite será hasta el 5 de agosto y se deberá considerar la facturación total registrada entre julio de 2024 y junio de 2025.
Cómo quedan los nuevos topes por categoría
Según la proyección oficial, la categoría A, la más baja del esquema, elevará su límite de facturación de $7.813.063 a alrededor de $9 millones anuales. A su vez, el monto mensual a pagar subiría de $32.221 a más de $37.000.
Para la categoría B, el ingreso máximo pasará de $11.447.046 a unos $13 millones anuales, mientras que el importe mensual se ajustará desde los $36.679 actuales a más de $42.000.
En el otro extremo, la categoría K, que contempla a quienes facturan hasta $95 millones al año, tendrá una cuota mensual que rondará $1,2 millones para servicios y $520.000 para comercio, según los datos preliminares.
Recategorización: ¿quiénes deben hacerla?
Todos los monotributistas con más de seis meses en el régimen deberán revisar si les corresponde cambiar de categoría. Para ello deberán ingresar a la página web de AFIP con clave fiscal, donde encontrarán una opción específica para realizar el trámite. El sistema ya cuenta con un método simplificado que precarga los datos de facturación, aunque permite modificarlos si el contribuyente considera necesario corregirlos.
Quedan exceptuados de recategorizarse quienes llevan menos de seis meses inscriptos o quienes no superan ni bajan los límites de su actual categoría.
Otras variables que se actualizan
Además de los ingresos, el esquema también ajustará semestralmente otros parámetros, como el valor máximo permitido por unidad vendida en actividades comerciales, que ahora se ubicará en torno a los $536.000 a $541.000, y el monto anual en concepto de alquileres, que en la categoría más alta no podrá superar los $6,3 millones.
Impacto directo en los contribuyentes
El nuevo esquema comenzará a regir a partir del 1 de agosto, fecha desde la cual se aplicarán los nuevos valores para el pago mensual. Si un monotributista es recategorizado, deberá abonar la nueva cuota correspondiente a su nueva categoría, ya sea mayor o menor.
Con esta actualización, el Gobierno busca mantener la vigencia del régimen ante el proceso inflacionario, aunque los aumentos en los montos a pagar generan preocupación en muchos pequeños contribuyentes.
Contacto: mensajes@jachalmagazine.com.ar


Sociedad y Economía
Récord de sífilis en Argentina: más de 46.000 casos en 2025 y el 76% de los casos afecta a jóvenes
Argentina registró más de 46.000 casos de sífilis en 2025. El 76% afecta a jóvenes y la mayoría no presenta síntomas, lo que favorece la transmisión.
En 2025 la Argentina registró más de 46.000 casos de sífilis, la cifra más alta desde que existen registros, con un 76 por ciento concentrado entre personas de 15 a 39 años. La mayoría de los casos cursa sin síntomas, lo que favorece la transmisión y dificulta la detección temprana.
Especialistas advierten que el crecimiento responde a múltiples factores: la falta de diálogo familiar sobre sexualidad, la baja percepción del riesgo entre adolescentes y jóvenes, la escasa educación sexual integral en las escuelas y la persistencia de mitos sobre el uso del preservativo.
La sífilis, causada por la bacteria Treponema pallidum, se transmite por contacto sexual y puede manifestarse inicialmente con una llaga indolora en los genitales, el ano o la boca. También puede transmitirse durante el embarazo o el parto, y en la lactancia solo si el bebé entra en contacto con una lesión en la mama.
Según el Boletín Epidemiológico Nacional, la tasa de incidencia alcanzó 117,2 casos por cada 100.000 habitantes. La ginecóloga María Daniela Faranna señala que las prácticas sexuales sin protección, el consumo de alcohol y otras sustancias que reducen las inhibiciones y la falta de estrategias de prevención aumentan el riesgo. Sostiene que es necesario volver a hablar de “doble protección”: un método anticonceptivo eficaz para prevenir embarazos y preservativo para reducir el riesgo de infecciones de transmisión sexual. También remarca la importancia de normalizar el testeo y no esperar a tener síntomas para consultar. Advierte que tratar solo a una persona dentro de una pareja no interrumpe la cadena de transmisión y que la sífilis puede contagiarse en relaciones vaginales, anales y orales, incluso cuando no se observan lesiones visibles. Además, recuerda que haber tenido sífilis no genera inmunidad y que una persona puede reinfectarse.
Las tasas son especialmente altas entre los 20 y los 29 años y considerablemente mayores en mujeres jóvenes, aunque esto no implica mayor susceptibilidad biológica. Faranna explica que ellas tienen más oportunidades de contacto con el sistema de salud por controles ginecológicos, anticoncepción y atención durante el embarazo, lo que aumenta la detección respecto de los varones. El psicólogo y sexólogo Patricio Gómez Di Leiva advierte que una persona puede verse saludable y tener una infección sin saberlo. Plantea que la idea de que en una pareja estable no es necesario usar preservativo debe revisarse, porque la responsabilidad del cuidado es individual y los acuerdos de exclusividad no siempre se cumplen. Propone “erotizar” el preservativo, incorporarlo como parte natural del encuentro y decidir de antemano si su uso es negociable. También sugiere conversar sobre el testeo antes de la intimidad, teniendo en cuenta los períodos de ventana y las posibles exposiciones posteriores a un resultado negativo.
Preocupación en San Juan por el aumento de enfermedades respiratorias
La antropóloga Maitén Sanguinetti observa que la mayor incidencia entre personas de 15 a 39 años revela un fenómeno generacional. Señala que muchos jóvenes atravesaron su formación con las escuelas cerradas durante la pandemia y que hoy existe una cadena de ausencias: un Estado que se retira, una escuela sin respaldo y docentes que prefieren no involucrarse ante la resistencia de algunas familias. En ese vacío, las redes sociales se convierten en la principal fuente de información. Los adolescentes, con más dudas que certezas y sin espacios de confianza en casa o en la escuela, recurren a plataformas como TikTok para obtener respuestas rápidas y sin juicio. El problema, advierte, es que esa información llega sin acompañamiento adulto y sin alguien que les diga que deben hacerse un control. La ruptura de los lazos intergeneracionales deja a los jóvenes aprendiendo entre pares que saben más o menos lo mismo y que replican contenidos mediados por algoritmos, sin guía ni contención.
Sociedad y Economía
La mitad de los trabajadores argentinos registrados cobra menos de $1.385.000 de bolsillo
Los salarios privados perdieron 2,8% en un año y 4,2% desde el máximo de 2025. La mitad de los trabajadores cobra menos de $1.385.000, por debajo de la canasta básica.
Los ingresos reales de los trabajadores registrados del sector privado continúan mostrando señales de deterioro. Según los datos del Sistema Integrado Previsional Argentino (SIPA), los salarios formales acumularon en junio una caída interanual de 2,8%, mientras que en julio la tendencia volvió a profundizarse con un retroceso real de 1,1%. El deterioro se observa incluso frente al mejor momento de la actual gestión presidencial, desde el pico alcanzado en febrero de 2025, el salario privado perdió 4,2% de su poder adquisitivo.
La estabilidad nominal registrada en junio no alcanzó para recomponer el ingreso real. Por el contrario, la mitad de los asalariados formales percibió menos de $1.668.430 brutos, cifra que, descontados los aportes, representa menos de $1.385.000 de bolsillo, según la estimación del investigador Luis Campos, del Instituto de Estudios y Formación de la CTA Autónoma. Ese monto quedó por debajo del valor de la Canasta Básica Total (CBT), que en junio costó $1.531.473 para una familia tipo y que en agosto ya superaba los $1,6 millones.
De esta manera, una porción significativa de los trabajadores formales privados no logra cubrir con su salario neto el costo de los bienes y servicios básicos necesarios para no caer por debajo de la línea de pobreza.
Sin acuerdo en el Consejo del Salario: la CGT pidió $911.000 y los empresarios $400.000
Paritarias y salarios declarados: una brecha creciente
Desde la Secretaría de Trabajo explicaron que existe una diferencia entre los aumentos acordados en las negociaciones colectivas y los salarios efectivamente declarados ante el sistema previsional. En los últimos meses, las paritarias avanzaron a un ritmo superior al de los ingresos registrados, lo que refleja demoras en la aplicación de los incrementos o heterogeneidad entre actividades.
La evolución tampoco fue uniforme entre sectores. Entre las ramas que más poder adquisitivo perdieron desde el inicio de la gestión de Javier Milei se encuentran:
- Transporte, almacenamiento y comunicaciones: -4,3%
- Comercio: -3%
- Salud: -2,7%
En contraste, algunos servicios lograron recomponer ingresos reales:
- Hoteles y restaurantes: +11,8%
- Servicios comunitarios, sociales y personales: +7,6%
- Servicios empresariales e inmobiliarios: +6,9%
En la industria, los salarios se mantuvieron estables en términos reales, pero el sector atravesó un fuerte ajuste en materia de empleo: desde fines de 2023 perdió 88.500 puestos de trabajo, la mayor reducción entre las actividades analizadas. El dato es relevante porque industria y comercio concentran una parte sustancial del empleo privado formal.
Inflación más baja, pero sin recuperación salarial
Los especialistas advierten que la desaceleración de la inflación, por sí sola, no está generando una recuperación sostenida del salario real. El economista Gonzalo Carrera, de Equilibra, señaló que el panorama hacia adelante será complejo si no aumenta la productividad en las actividades no primarias, que concentran el 93% del empleo privado formal.
Un informe de la consultora C-P, dirigida por Pablo Moldovan y Federico Pastrana, analizó el rol de las paritarias en este contexto. Según el estudio, la desinflación no se tradujo automáticamente en mejoras del poder adquisitivo y las sumas fijas ganaron protagonismo dentro de los acuerdos salariales. Este mecanismo permite recomposiciones puntuales, pero genera resultados dispares entre actividades y trabajadores.
La consultora también destacó que la política salarial continúa siendo una herramienta central del programa antiinflacionario del Gobierno. En ese marco, el límite para las paritarias pasó de ubicarse en torno al 1%-1,5% durante el segundo semestre de 2025 a cerca del 2% en 2026, sin habilitar aumentos porcentuales que superaran de manera sostenida la inflación.
Un mercado laboral tensionado
Con salarios que pierden poder de compra, sectores con fuerte caída del empleo y una distribución del ingreso que deja a la mitad de los trabajadores por debajo del costo de la canasta básica, el mercado laboral formal enfrenta un escenario de tensión creciente. La recuperación del salario real dependerá de la evolución de la inflación, la dinámica de las paritarias y la capacidad de los sectores productivos para sostener mejoras en la productividad.
Sistema Integrado Previsional Argentino (SIPA)
Sociedad y Economía
Casi 6 millones de argentinos están en mora: la deuda familiar en niveles críticos
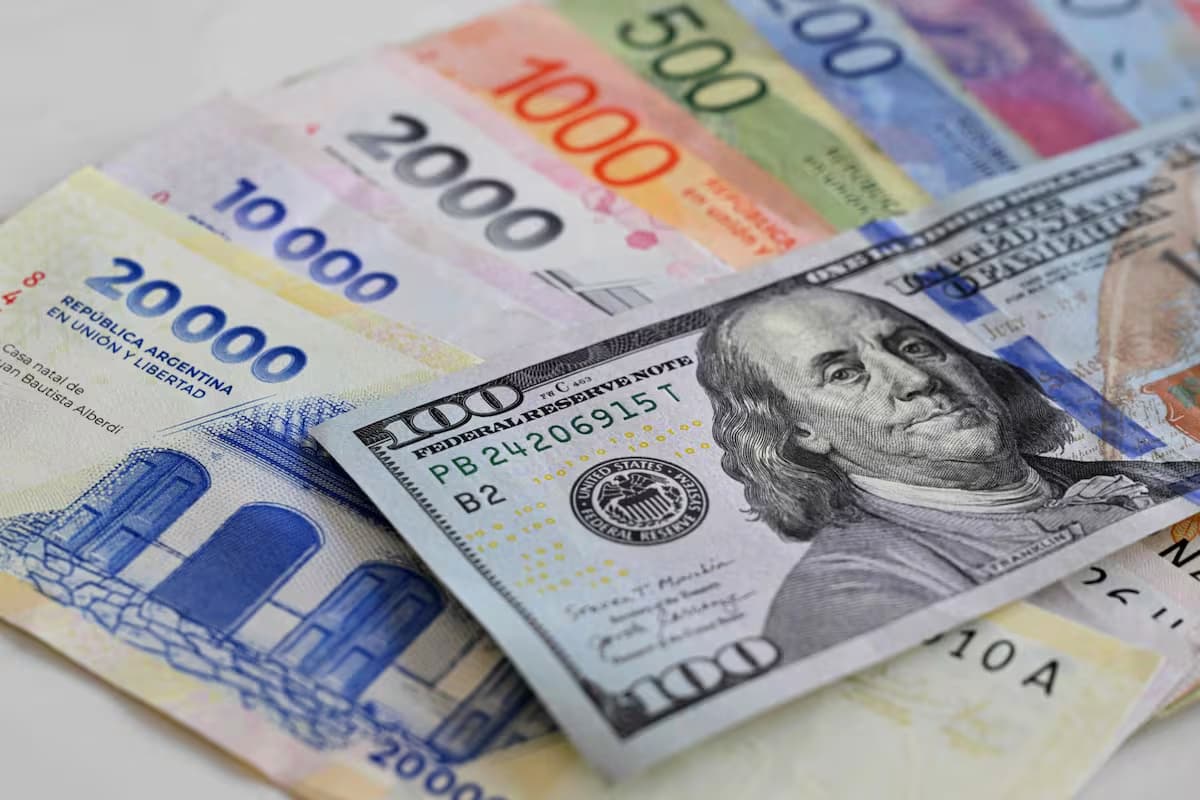
La morosidad llegó al 12,94% y casi 6 millones de argentinos tienen atrasos de más de 90 días. Las refinanciaciones ya suman $2,6 billones.
El endeudamiento de los hogares volvió a encender señales de alerta en julio. Según estimaciones de la consultora 1816, basadas en datos de la Central de Deudores del Banco Central (CENDEU), casi 6 millones de argentinos acumulan atrasos superiores a 90 días en el pago de sus obligaciones financieras. La cifra representa el 28% de los 20,8 millones de deudores registrados y anticipa parte del diagnóstico que el BCRA difundirá en su próximo Informe de Bancos.
El relevamiento muestra que la morosidad de los hogares trepó al 12,94% dentro del sistema bancario, un salto significativo si se compara con octubre de 2024, cuando la irregularidad apenas alcanzaba el 2,5%. El deterioro se extendió a 23 de los 30 principales bancos, lo que evidencia que el fenómeno ya afecta a buena parte del sistema financiero.
Ante las dificultades para afrontar los compromisos, las refinanciaciones alcanzaron un nivel récord de $2,6 billones, equivalente al 3,7% del total de crédito otorgado a las familias. Estas reestructuraciones podrían contribuir a reducir la mora en los próximos meses, aunque el proceso es lento: un deudor refinanciado continúa figurando como moroso hasta que se regulariza completamente su situación.
Bancos y fintech ya pueden debitar deudas: qué permite y qué prohíbe el Banco Central
Fuera del sistema bancario, el panorama es aún más complejo. Entre las entidades no financieras de crédito, la morosidad escaló al 33,69%, con Mercado Pago y Tarjeta Naranja concentrando el 54% del mercado analizado. Este segmento, que incluye billeteras digitales y emisoras de tarjetas, suele tener perfiles de clientes más sensibles a los cambios económicos y con menor acceso a financiamiento tradicional.
El informe también revela que la mitad de las personas con atrasos superiores a 90 días deben menos de $626.000, un monto que, sin embargo, adquiere un peso considerable frente a los ingresos actuales: según datos del INDEC, la mitad de los trabajadores ocupados percibe menos de $800.000 mensuales.
Desde la consultora 1816 señalaron que el aumento de la morosidad no implica necesariamente que la economía en su conjunto no pueda crecer, pero advirtieron que la magnitud del problema convierte al endeudamiento irregular en un factor crítico para millones de hogares, con impacto directo en su capacidad de consumo y en la estabilidad del sistema financiero.





La Fiesta Nacional de la Tradición ya tiene fecha y artistas: Jáchal presentó la edición 65°

La obra de la Pileta del Vivero suma un paso administrativo decisivo con la apertura de sobres

Intendentes pidieron una reunión urgente con Milei y reclamaron fondos para municipios

Veladero anuncia la vuelta de 200 trabajadores para completar la Fase 7

El gobierno ultima un aumento salarial para las Fuerzas Armadas y de Seguridad

Mario Hernández asume como Gerente de Sustentabilidad en el proyecto minero Los Azules